Domain docken.de kaufen?
Wir ziehen mit dem Projekt
docken.de um.
Sind Sie am Kauf der Domain
docken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain docken.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
SIKU 5512 AnlegestelleVersorgungsstation für Schiffe An der neuen SIKUWORLD Anlegestelle gibts immer etwas zu tun. Die Anlegestelle lässt sich vielfältig mit den Einzelteilen bauen und individuell mit Aufklebern gestalten. Boote können über die Rampe zu Wasser gelassen und herausgezogen werden. Das dumpfe Dröhnen des Schiffshorns kündigt das Ende der Mittagspause für die Hafenarbeiter an. Schnell wird das Fischbrötchen an der Imbissbude verdrückt und da legt das Arbeitsschiff schon an. Gekonnt wird es mit wenigen Handgriffen sicher an den Pollern auf der Kaimauer vertäut. Dann setzt sich der Portalkran mit der Laufkatze in Bewegung. Die Ladung auf dem Arbeitsboot ist zu löschen, wie die Hafenarbeiter sagen, da der Kapitän schnell wieder ablegen möchte. Die SIKUWORLD Anlegestelle besteht aus dem Arbeitsboot, Bojen, zwei Fahnen, Imbissbude und einem Steg mit Auf- und Abfahrten, zwei Kunststoffplatten in blauem Design, Kran und Kisten. Die Kisten lassen sich öffnen, befüllen und leeren. Die SIKUWORLD Anlegestelle ist alleine zu bespielen und die ideale Ergänzung für die SIKUWORLD Wasserwelt und das SIKUWORLD Containerschiff.49,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Der HafenDer Hafen , Der Hafen ist die Lebensader Hamburgs, seit jeher prägt er den Charakter der Stadt als Handelsplatz und ihr Selbstverständnis als weltoffene Metropole. Die Bewohner Hamburgs hat er früh mit fremden Gebräuchen und exotischen Handelsgütern in Berührung gebracht, hat den Takt ihrer Arbeit bestimmt und ist stets ein Sehnsuchtsort für ein besseres Leben in der Ferne gewesen. Das Fotobuch Der Hafen zeigt diesen zentralen Schauplatz von Hamburgs Geschichte und Gegenwart aus einer besonderen Perspektive. Es lässt uns den Hafen mit den Augen von vier der bedeutendsten Hamburger Hafenfotografen des 20. Jahrhunderts sehen und geht damit über eine historische Bilddokumentation weit hinaus. Mit der jeweiligen Motivwahl und Bildsprache der Fotografen setzt jedes Kapitel einen eigenen thematischen und fotografischen Akzent. Den Auftakt macht Gustav Werbeck, der als Grafiker bei der HHLA tätig war und fast vierzig Jahre für das Unternehmen fotografierte. Seine Aufnahmen zeigen den Hafen der Vorkriegszeit und den Wiederaufbau nach dem Krieg. Die Bilder von John Holler und Germin (Gerd Mingram) rücken in eindrücklichen Porträts die Menschen und ihre Arbeit im Schiffbau in den Blick. Harald Zoch, der als Fahrer des HHLA-Vorstandsvorsitzenden im Hafen zu fotografieren begann, schließlich zeigt uns den Übergang vom Stückgutumschlag zum Einsatz des Containers, der tiefsten Zäsur in der Hafenentwicklung des 20. Jahrhunderts. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 201511, Fotograph: Werbeck, Gustav~Holler, John~Germin~Zoch, Harald, Redaktion: Rademacher, Henning, Auflage: 15001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 254, Fachschema: Hamburg / Bildband~Hamburg / Hafen, Schiffahrt, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 315, Breite: 255, Höhe: 30, Gewicht: 2087, Produktform: Gebunden, Genre: Reise,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physica Business Cycle Synchronisation and Economic Integration (Englisch, Softcover, Andreas Sachs, Marcus Kappler) (55563901)Physica Business Cycle Synchronisation and Economic Integration (Englisch, Softcover, Andreas Sachs, Marcus Kappler) (55563901)53,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
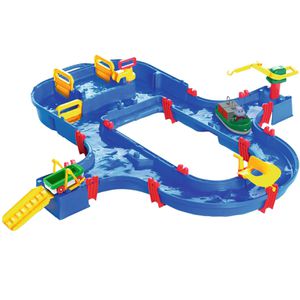
AquaPlay Wasserbahn 8700001520 Super-Set, mit Hafen,Schleuse und Anlegestelle, 29 TeileWasserspielwelt mit Schleuse und Handpumpe, einem Containerhafen mit Kran, Auffahrtsrampe, Spielfigur, Amphibienfahrzeug, Containerboot mit 2 Containern Aufbaumaß 115 x 105 cm, aus hochwertigem, UV-beständigem Kunststoff hergestellt Durch die Handkurbel können Kinder die Strömungsrichtung und Geschwindigkeit im Wasserkanal bestimmen Fördert die Motorik, Kreativität und das Verständnis für die physikalischen Prinzipien im Element Wasser Breite Wasserstraßen sorgen für langes Spielvergnügen Einfacher Aufbau, leicht kombinier- und erweiterbar mit weiteren AquaPlay-Sets Wasserdichte Verbindungen mittels selbstklebenden Gummidichtungen Ideal zum Spielen im Garten oder auf der Terrasse Altersempfehlung ab 3 Jahre Made in Germany Merkmale: Aufbaumaß: 115 x 105 cm Hinweis: Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch Kleinteile.43,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Siku AnlegestelleAn der Sikuworld Anlegestelle gibt‘s immer etwas zu tun. Die Anlegestelle lässt sich vielfältig mit den Einzelteilen bauen und individuell mit Aufklebern gestalten. Boote können über die Rampe zu Wasser gelassen und herausgezogen werden. Das dumpfe Dröhnen des Schiffshorns kündigt das Ende der Mittagspause für die Hafenarbeiter an. Schnell wird das Fischbrötchen an der Imbissbude verdrückt und da legt das Arbeitsschiff schon an. Gekonnt wird es mit wenigen Handgriffen sicher an den Pollern auf der Kaimauer vertäut. Dann setzt sich der Portalkran mit der Laufkatze in Bewegung. Die Ladung auf dem Arbeitsboot ist zu löschen, wie die Hafenarbeiter sagen, da der Kapitän schnell wieder ablegen möchte. Die Sikuworld Anlegestelle besteht aus dem Arbeitsboot, Bojen, zwei Fahnen, Imbissbude und einem Steg mit Auf- und Abfahrten, zwei Kunststoffplatten in blauem Design, Kran und Kisten. Die Kisten lassen sich öffnen, befüllen und leeren. Die Sikuworld Anlegestelle ist alleine zu bespielen und die ideale Ergänzung für die Sikuworld Wasserwelt und das Sikuworld Containerschiff.51,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIKU 5512 AnlegestelleVersorgungsstation für Schiffe An der neuen SIKUWORLD Anlegestelle gibts immer etwas zu tun. Die Anlegestelle lässt sich vielfältig mit den Einzelteilen bauen und individuell mit Aufklebern gestalten. Boote können über die Rampe zu Wasser gelassen und herausgezogen werden. Das dumpfe Dröhnen des Schiffshorns kündigt das Ende der Mittagspause für die Hafenarbeiter an. Schnell wird das Fischbrötchen an der Imbissbude verdrückt und da legt das Arbeitsschiff schon an. Gekonnt wird es mit wenigen Handgriffen sicher an den Pollern auf der Kaimauer vertäut. Dann setzt sich der Portalkran mit der Laufkatze in Bewegung. Die Ladung auf dem Arbeitsboot ist zu löschen, wie die Hafenarbeiter sagen, da der Kapitän schnell wieder ablegen möchte. Die SIKUWORLD Anlegestelle besteht aus dem Arbeitsboot, Bojen, zwei Fahnen, Imbissbude und einem Steg mit Auf- und Abfahrten, zwei Kunststoffplatten in blauem Design, Kran und Kisten. Die Kisten lassen sich öffnen, befüllen und leeren. Die SIKUWORLD Anlegestelle ist alleine zu bespielen und die ideale Ergänzung für die SIKUWORLD Wasserwelt und das SIKUWORLD Containerschiff.49,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Der HafenDer Hafen , Der Hafen ist die Lebensader Hamburgs, seit jeher prägt er den Charakter der Stadt als Handelsplatz und ihr Selbstverständnis als weltoffene Metropole. Die Bewohner Hamburgs hat er früh mit fremden Gebräuchen und exotischen Handelsgütern in Berührung gebracht, hat den Takt ihrer Arbeit bestimmt und ist stets ein Sehnsuchtsort für ein besseres Leben in der Ferne gewesen. Das Fotobuch Der Hafen zeigt diesen zentralen Schauplatz von Hamburgs Geschichte und Gegenwart aus einer besonderen Perspektive. Es lässt uns den Hafen mit den Augen von vier der bedeutendsten Hamburger Hafenfotografen des 20. Jahrhunderts sehen und geht damit über eine historische Bilddokumentation weit hinaus. Mit der jeweiligen Motivwahl und Bildsprache der Fotografen setzt jedes Kapitel einen eigenen thematischen und fotografischen Akzent. Den Auftakt macht Gustav Werbeck, der als Grafiker bei der HHLA tätig war und fast vierzig Jahre für das Unternehmen fotografierte. Seine Aufnahmen zeigen den Hafen der Vorkriegszeit und den Wiederaufbau nach dem Krieg. Die Bilder von John Holler und Germin (Gerd Mingram) rücken in eindrücklichen Porträts die Menschen und ihre Arbeit im Schiffbau in den Blick. Harald Zoch, der als Fahrer des HHLA-Vorstandsvorsitzenden im Hafen zu fotografieren begann, schließlich zeigt uns den Übergang vom Stückgutumschlag zum Einsatz des Containers, der tiefsten Zäsur in der Hafenentwicklung des 20. Jahrhunderts. , Einspritzdüsen > Einspritzanlagen & Teile , Auflage: 1. Auflage, Erscheinungsjahr: 201511, Fotograph: Werbeck, Gustav~Holler, John~Germin~Zoch, Harald, Redaktion: Rademacher, Henning, Auflage: 15001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 254, Fachschema: Hamburg / Bildband~Hamburg / Hafen, Schiffahrt, Warengruppe: HC/Bildbände/Deutschland, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 315, Breite: 255, Höhe: 30, Gewicht: 2087, Produktform: Gebunden, Genre: Reise,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Physica Business Cycle Synchronisation and Economic Integration (Englisch, Softcover, Andreas Sachs, Marcus Kappler) (55563901)Physica Business Cycle Synchronisation and Economic Integration (Englisch, Softcover, Andreas Sachs, Marcus Kappler) (55563901)53,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
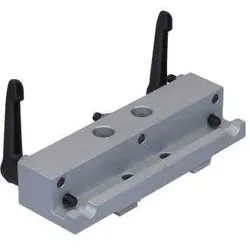
Felder Tischverlängerung mit F-KoppelungF = “flach“; S = „Schwalbenschwanz“ Aus massivem Maschinenguss, hat ein „Einhebel“- Klemmsystem. Sie können daher schnell und ohne Werkzeug die Tischverlängerung an Ihrer Maschine an- und abbauen. Die stirnseitig am Koppelteil angebrachten Justierschrauben ermöglichen die optimale Einstellung der Tischverlängerung flächenbündig und flächenfluchtend zum verlängerten Maschinentisch.152,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felder Druckmodul mit F-KoppelungDas Druckmodul wird in Kombination mit der Einzel- oder der Kombirolle zum idealen Helfer bei Arbeiten, die eine absolut präzise Führung erfordern. ACHTUNG: Die Druckmodule funktionieren nur mit einer getCurrentHomeDir()}]Marken/F/FELDER/Felder-Einzelrolle-fuer-Druckmodul.html">Einzelrolle (01.1.289) oder einer getCurrentHomeDir()}]Marken/F/FELDER/Felder-Fuehrungsrolle-fuer-Druckmodul.html">Kombirolle (01.1.290) . Bitte unbedingt zusätzlich dazu bestellen, da nicht im Lieferumfang enthalten! Bei Fräsarbeiten minimiert das Druckmodul ein Entstehen von Rattermarken. Dafür wird das Druckmodul mit einer Einzelrolle ausgestattet und so an der Fräse platziert, dass das Werkstück an den Fräsanschlag gedrückt und präzise geführt wird. Beim Schneiden von höheren Werkstücken an der Bandsäge wird das Druckmodul mit der Kombirolle/ Führungsrolle ausgestattet und so an der Bandsäge platziert, dass die Kombirolle das Werkstück an den Parallelanschlag drückt. Auch hier wird das Werkstück somit präszise geführt, ein optimales Schnittergebnis ist garantiert. Der Andruck des Druckmoduls ist federnd, wodurch ein Klemmen des Werkstückes in jedem Fall verhindert wird. Um einen Einsatz an Fixtisch- oder Schiebetischfräsen, Bandsägen sowie Kreissägen zu ermöglichen, ist das Druckmodul in zwei Ausführungen (für Formatschiebetisch X-Roll und für F-Kopplung) erhältlich.296,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.